Panther Lake'in 18A süreci: TSMC N3E'ye yaklaştı, öne geçmedi
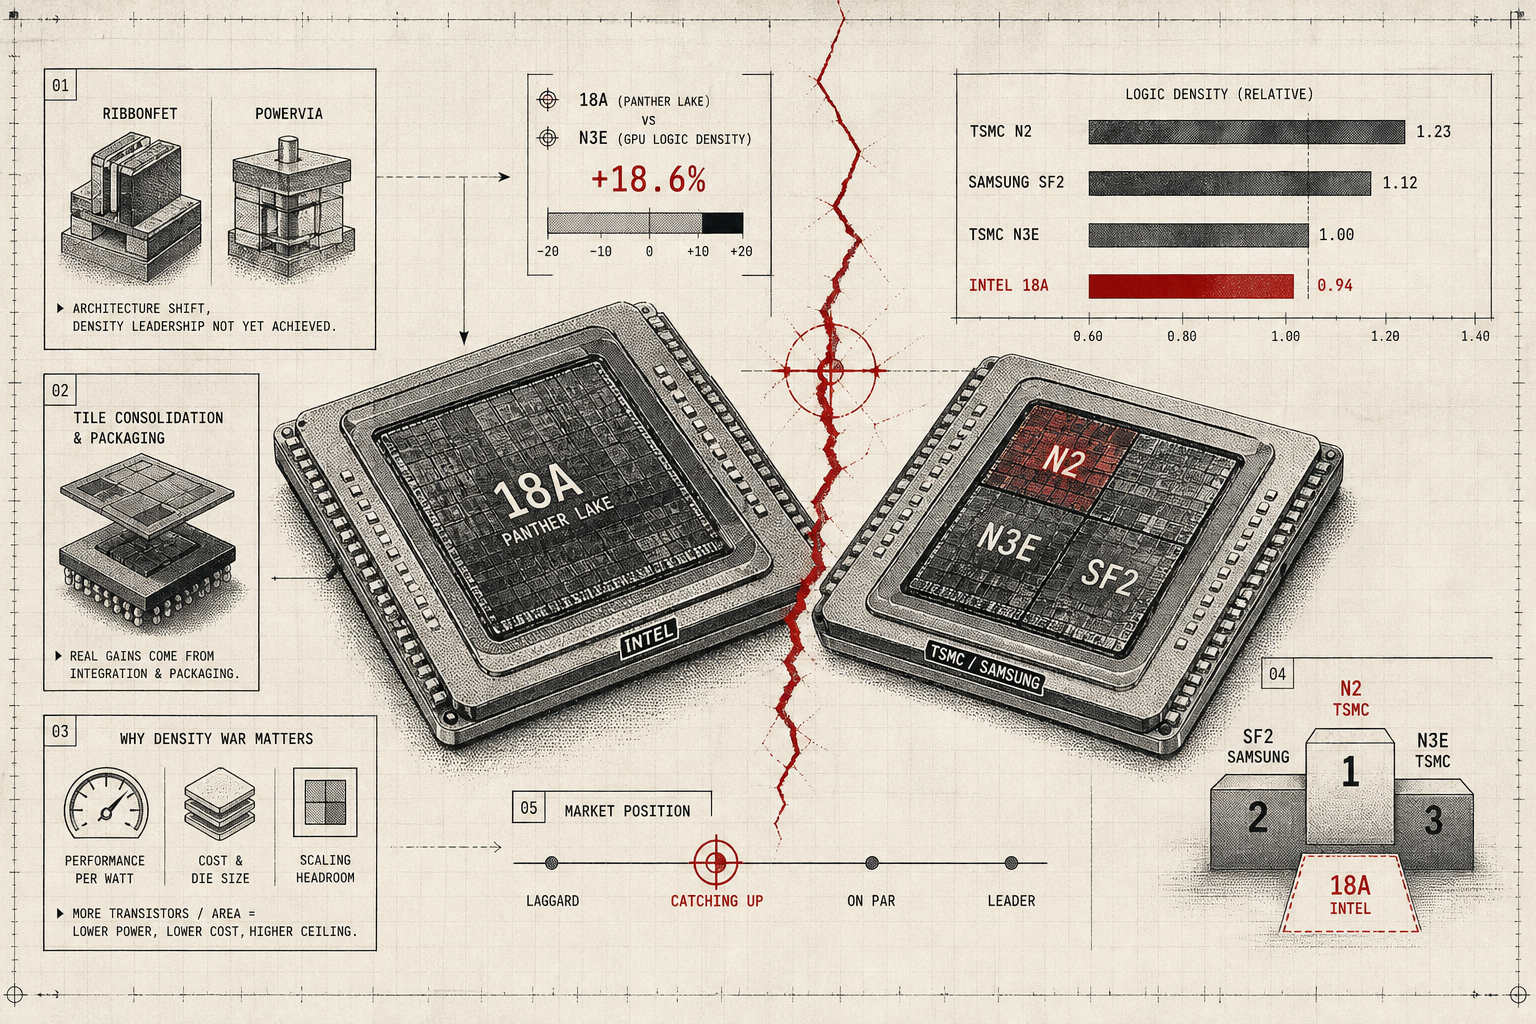
Intel 18A üretim sürecinde yapılan fiziksel hücre analizleri, lojik yoğunluğun TSMC N3E ile aynı seviyede olduğunu gösteriyor. Panther Lake işlemci, Bohr temsilci hücre ölçümlerinde Intel'in kendi Intel 3 üretim süreci GPU uygulamasına kıyasla %18,6 daha yoğun bir lojik yapıya sahip. Bu, Intel'in PowerVia ve RibbonFET gibi yeni teknolojileri ilk kez ticari ölçekte bir araya getirmesiyle ortaya çıkan sonuç.
Ancak 18A'nın TSMC N3E ile yakın yoğunluğa erişmesi, pazarın en yoğun süreçlerine ulaştığı anlamına gelmiyor. Ölçümler, Intel 18A'nın TSMC N3P, N2 veya Samsung SF2'den daha yoğun olmadığını açıkça ortaya koyuyor. Intel bir önceki nesil TSMC süreciyle dengeyi yakalamış, ancak rakiplerinin en ileri süreçlerine henüz yetişememiş durumda.
2021'de duyurulan beş nesil süreç planının şu ana kadarki en kritik mihenk taşı budur. Panther Lake, IDM 2.0 stratejisinin ilk somut ürünü olarak sektörde yakından izleniyor. Teknik ayrıntılar ise Intel'in geri dönüşünün henüz tamamlanmadığını, en iyi ihtimalle eşitliği yakaladığını gösteriyor.
PowerVia ve RibbonFET: Mimari değişim henüz yoğunluk liderliği getirmedi
Intel 18A'nın en göze çarpan iki yeniliği PowerVia ve RibbonFET'tir. PowerVia, ana güç dağıtım ağını çipin arka tarafına taşıyarak ön tarafta sinyal iletimi için kaynakları serbest bırakır. Bu tasarım hücre yüksekliğini azaltırken M0 metal katmanının geometrisini genişletme esnekliği sağlıyor.
RibbonFET, Intel'in gate-all-around (GAA) transistör mimarisinin adıdır. Panther Lake'te kullanılan RibbonFET yapısında dört adet yığılmış nanosheet katmanı bulunuyor; Samsung SF2'nin üç katmanlı MBCFET yapısına göre bir katman daha fazla. Bu, transistör kanal çevresini artırarak daha güçlü akım sağlıyor. Nanosheet genişliği lojik ve SRAM hücrelerinde değişken olarak ayarlanıyor, akım gücü ile hücre boyutunu dengeleme esnekliği sağlıyor.
Bu iki teknik yenilik birlikte dahi Intel 18A'yı TSMC N2 veya Samsung SF2'nin önüne geçirmiyor. PowerVia ve RibbonFET çip tasarımında yönlendirme ve verimlilik iyileştirmeleri sunuyor; bu uzun vadede önemli. Ancak bu mimarinin kendisi, Intel'e pazarda teknik liderlik konumunu iade etmiyor.
Tile konsolidasyonu ve paketleme: Intel'in asıl kazancı burada
Panther Lake'in en dikkat çekici kazanımı yoğunluk değil mimari konsolidasyondur. Intel, Meteor Lake ve Arrow Lake'in çok parçalı yapısını basitleştirdi; Panther Lake'te işlemci, GPU ve I/O işlevleri daha az sayıda aktif döşeme üzerinde bir araya geliyor. Özellikle Meteor Lake'te ayrı bir SoC kalıbı olarak bulunan işlevler, Panther Lake'te tek bir işlemci döşemesine taşındı. Bu, CPU bellek trafiğinin tek bir kalıp üzerinde kalmasını ve bant genişliği maliyetlerini azaltıyor.
NPU (nöral işlem ünitesi), Lunar Lake'teki NPU 4 tasarımına göre %36,9 daha az alan kaplıyor, ancak aynı toplam INT8 MAC (çarpma-toplama) sayısını koruyor. NPU 5, aynı hesaplama kapasitesini yarı sayıda nöral hesaplama motoruna sıkıştırarak alan verimliliğini artırıyor.
Panther Lake'in paketleme stratejisi de dikkat çekici. Foveros-S ile üç aktif döşeme pasif bir silikon tabanına monte ediliyor. Ölçülen mikro temas (microbump) aralığı yaklaşık 25,24 µm; Intel'in nominal 36 µm belirtiminden önemli ölçüde daha ince. Çoklu döşeme tasarımını hızla optimize ederek ve paketleme teknolojisini sınırlara doğru zorlayarak, Intel'in TSMC ve Samsung'un temel üretim süreçlerinde hâlâ ön de olduğu bir pazarda farklılaşabileceği nadir alan budur.
18A nedir ve yoğunluk savaşı neden önemli?
18A, Intel'in teknoloji yol haritasındaki dördüncü nesil üretim sürecinin adıdır. Angstrom ölçeği (1A = 0.1 nm) kullanılarak adlandırılan bu süreç, teoride 1.8 nm seviyesini ifade ediyor. Pazarda adlandırma şemaları artık fiziksel ölçümleri doğrudan yansıtmıyor; "18A" ismindeki sayı nesil tanımlaması olarak kullanılıyor.
Yoğunluk, modern üretim süreçlerinin en kritik metriğidir. Lojik yoğunluk belirli bir alan üzerinde ne kadar transistör, kapı ve devre yerleştirebileceğini ölçer. Daha yüksek yoğunluk aynı performansı daha küçük alana sığdırabilir, enerji tüketimi azalır, kalıp başına maliyet düşer veya daha fazla işlevsellik eklenir. Bu nedenle TSMC, Samsung ve Intel arasında yoğunluk savaşı pazarın en öncelikli alanıdır.
Intel 18A'nın TSMC N3E ile benzer yoğunluğa ulaşması, Intel'in en azından bir önceki nesil TSMC teknolojisini yakalayabildiğini gösteriyor. Ancak N3E, TSMC'nin pazarda halihazırda yaygın olarak kullandığı bir süreçtir. TSMC N2 (2nm nesil) ve Samsung SF2, üretime veya son aşama geliştirmeye girmiş durumda ve ölçümler bu süreçlerin 18A'dan daha yoğun olduğunu ortaya koyuyor.
Intel 18A yerinde bir ilerleme, ancak henüz sektörün ön saflarına yerleşmemiştir. Müşteriler ve ortaklar için bu, Intel'in artık güvenilir bir alternatif olabileceği, ama en ileri teknoloji için hâlâ TSMC ve Samsung'a bakmaları gerektiği anlamına geliyor.
Pazar pozisyonu: Intel hâlâ yakalayıcı, lider değil
Intel 18A'nın TSMC N3E ile olan yakınlığı, Intel'in üretim kapasitesinde kritik bir açıktan çıktığını gösteriyor. Ancak pazar liderliği için yoğunluk tek başına yeterli değildir. TSMC, Apple, AMD, NVIDIA, Qualcomm gibi büyük müşterileriyle birlikte N3 ailesini yüksek hacimlerde üretime geçirdi, şimdi N2 süreçlerini devreye sokuyor. Samsung ise mobil ve bazı sunucu segmentlerinde SF2 ile öne çıkmaya hazırlanıyor.
Panther Lake GPU çekirdekleri Intel 3 üzerinde (GT1) Lunar Lake'e göre yaklaşık %69 daha büyük; TSMC N3E üzerindeki eşdeğer çekirdeklere kıyasla %55 daha büyüktür. Bu, Intel'in kendi eski süreçlerinde GPU tasarımında hâlâ alan verimliliği sorunları olduğunu gösteriyor. 18A lojik yoğunluğu yakalarken GPU gibi farklı işlev bloklarında henüz aynı dengeye ulaşmamış olabilir.
Konsolidasyon ve paketleme kazanımları yoğunluk eksikliğini kısmen dengeleyebilir, ancak ikisi farklı optimizasyon alanıdır. Daha az döşeme kullanmak üretim maliyetini ve verim riskini düşürebilir, ancak her kalıbın temel mantık yoğunluğü hâlâ önemlidir. Intel çoklu kalıp tasarımında ilerlerken, TSMC ve Samsung monolitik süreçte ilerlemeye devam ediyor.
Intel'in stratejisi şu anda şudur: temel yoğunluk yarışında yavaş yavaş yaklaşıyor, ancak paketleme ve konsolidasyonda farklılaşarak avantaj arıyor. Bu stratejinin başarısı müşterilerin çoklu döşeme tasarımının getirdiği ek karmaşıklığı ne kadar kabul edeceğine ve Intel'in gelecek süreçlerde yoğunluk açığını ne kadar kapatacağına bağlıdır.
18A'dan sonrası: Intel'in gerçekçi hedefleri
Intel'in 18A süreci ile kazandığı en önemli şey, teknik güvenilirlik ve kanıttır. Panther Lake PowerVia ve RibbonFET'in ticari ölçekte birlikte çalıştığını kanıtlıyor.
Bu başarıyı pazarda etkin hale getirmek için Intel'in yapması gerekenler vardır. 18AP ve sonraki süreçlerde yoğunluğu artırmak şarttır; TSMC N2 ve Samsung SF2'yi geçmek için 2025-2026 arasında üretim süreçlerinde daha keskin ilerleme gerekir. Verim (yield) ve maliyet disiplinini kanıtlamalıdır; yoğunluk metrikler gerçek üretim verimliliğini göstermiyor. Intel'in 18A'yı yüksek verimle ve rekabetçi maliyetle üretebileceğini kanıtlaması gerekir, aksi halde müşteriler TSMC'yi tercih edecektir.
Foveros-S, UCIe, EMIB gibi paketleme teknolojileri Intel'in rekabet edebileceği alanlar olarak kalacaktır. Çoklu döşeme mimarileri için kapsamlı tasarım desteği ve ekosistem sağlanmalıdır. Intel Foundry Services (IFS) şimdiye kadar birkaç küçük müşteri duyurdu; 18A ile ilk büyük müşteri kazanımlarını görmek gerekir, aksi halde stratejinin güvenilirliği sorgulanacaktır.
2025'te piyasaya çıkması beklenen Panther Lake, dizüstü ve masaüstü segmentinde AMD'nin Zen 5 tabanlı "Strix" serisi ve Apple'ın M4 ailesine karşı konumlanacaktır. TSMC N2 aynı dönemde devreye girmesi bekleniyor, yani Intel'in teknik avantaj penceresi dar olacaktır. Panther Lake ilk nesil 18A süreci olduğu için verim ve güvenilirlik riskleri vardır; kritik sistemlerde hemen benimsenmemesi önerilir. Sonuç: Intel 18A teknik olarak TSMC N3E'ye denk geldi, liderlik için henüz erken aşamadadır.