PC pazarı 2026'da %20.1 darbe aldı—bellek krizinin anatomisi
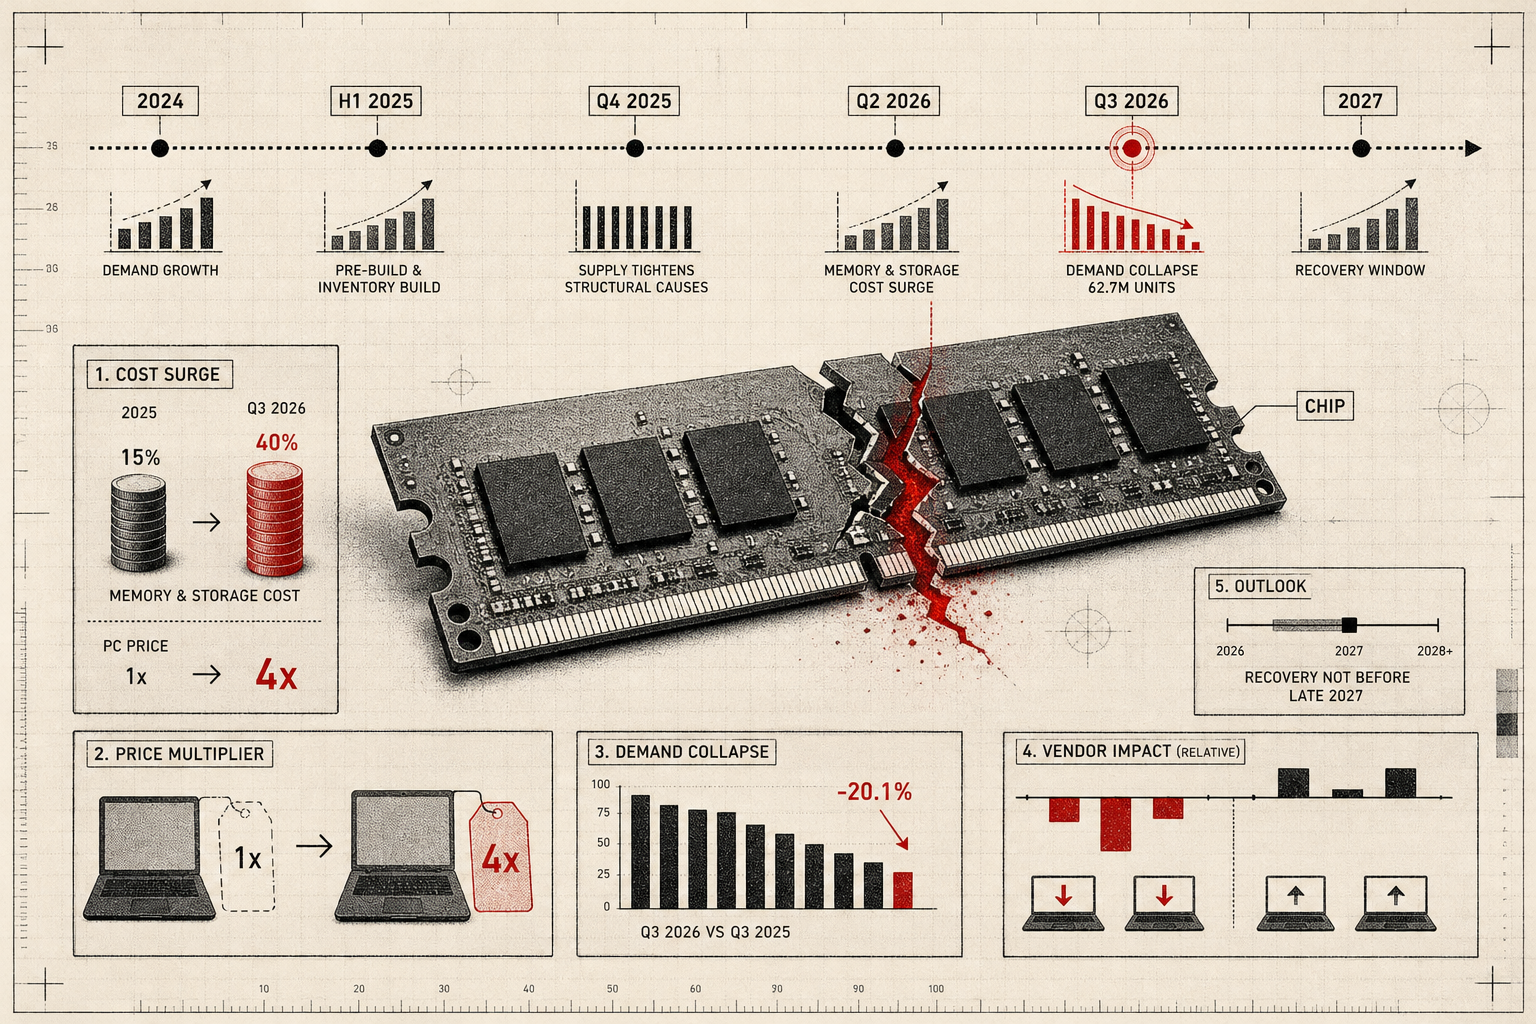
PC pazarı 2026'nın üçüncü çeyreğinde 62.7 milyon birime geriledi—bir önceki yılın aynı dönemine göre %20.1 düşüş. IDC'nin kayıtlarında bir üçüncü çeyrekte görülen en keskin düşüş bu. 2025'in üçüncü çeyreğinde pazarın büyüklüğü 78.5 milyon birimdi. Masaüstü PC satışları %23.5, dizüstü satışları %20.6 geriledi. Q1 2023'ten bu yana kaydedilen en sert yıllık düşüş.
Bu düşüşün kökü tedarik zinciri kaynaklarının yeniden tahsisidir. 2025'ten bu yana AI sunucu iş yükleri için HBM (High Bandwidth Memory) ve sunucu tipi DRAM üretimi, tüketici cihazlarına ayrılması gereken kapasitenin büyük kısmını aldı. Bellekler ve depolama, bir PC'nin malzeme faturasının normalde %15'ini oluştururken, 2026'nın üçüncü çeyreğinde bu oran %40'a çıktı. PC fiyatları 2025'e kıyasla dört katından fazla arttı. Alıcılar satın almayı durdurdu; üreticiler ikinci çeyrekte ön stok yaptıkları için elimde kalan envanterlerle kaldı—ve pazar Temmuz-Eylül döneminde havaya uçtu.
Bu yalnızca bir çeyreklik kaza değil. Omdia, dördüncü çeyrekte %24 düşüş, 2027'de ise %7 düşüş bekliyor. Micron ve Samsung yöneticileri, bileşen kısıtlamalarının 2028'e kadar sürebileceğini açıkça söyledi.
Bellek kısıtlığının yapısal sebepleri
Normal zamanlarda, DRAM ve NAND flash bellek fiyatları dalgalanır ama PC fiyatının çoğunu oluşturmaz. 2026'nın başlarına kadar, bellekler ve depolama bir PC'nin malzeme faturasının yaklaşık %15'ini oluştururken, üçüncü çeyrekte %40'a çıktı. Fiyat artışı yapısal bir kaynak kıtlığından kaynaklanıyor.
AI sunucu ve veri merkezi çipleri, 2025'ten bu yana üretim kapasitesinin büyük kısmını aldı. HBM (yapay zeka hızlandırıcılarında kullanılan yüksek bant genişlikli bellek) ve sunucu tipi DRAM, üretim önceliğini alıyor. Foundry'ler ve bellek üreticileri, yüksek kar marjlı AI bileşenlerini tercih ediyor; tüketici DRAM ve NAND, arka sıraya itildi.
HBM üretimi karmaşıktır ve hızlı artırılamaz. Micron, SK Hynix, ve Samsung gibi üreticilerin sınırlı üretim hattı var; yeni kapasite eklemek 18-24 ay sürer. HBM talebi arttığında, üreticiler mevcut DRAM üretim kapasitesini yeniden yapılandırdı. Tüketici DRAM üretimi için ayrılan hat sayısı azaltıldı, HBM ve sunucu DRAM'ı için arttırıldı. Aynı mekanizma NAND flash'ta işledi.
Ön stoklama ve Q3 talep çöküşü
HP, Dell, Lenovo, ASUS ve Apple, 2026'nın ilk yarısında bellek fiyatlarının yükseleceğini gördü ve agresif ön stok yaptı. Birinci ve ikinci çeyrekte satıcılar büyük miktarda bellek, depolama, ve yarı işlenmiş PC birimleri satın aldı. Bu, ikinci çeyreki %3.8 düşüşle kapattı. Ama aynı zamanda, dağıtım kanalları dolu hale geldi: perakende mağazalar, distribütörler, ve kurumsal IT departmanları ellerinde stok vardı.
Üçüncü çeyrekte ön stoğun yarattığı talep boşluğu kendini gösterdi. Satıcılar ellerindeki envanteri satmaya çalıştı, ama fiyatlar yüksekti ve yeni alıcı yoktu. %20.1 düşüş bunun sonucu.
Bu sadece talep zamanlaması sorunu değildir. Satıcılar bellek fiyatlarının düşmeyeceğini varsayıp stok tuttu. Ama talep yüksek fiyatlar nedeniyle çöktüğünde, o stok değer kaybetmeye başladı. Dağıtım kanalları endişeli: fazla envanter varken, yüksek fiyatlar talebi bastırıyor. IDC, hafif promosyonların gelmesini bekliyor—ama fiyatların geçen yıla göre hâlâ çok yüksek kalacağını ekledi.
Satıcılar arasında farklı etki: Lenovo ve HP yüksek darbe, Apple ve ASUS daha dayanıklı
Üçüncü çeyrekte satıcıların yaşadığı kayıp homojen değildi.
HP en sert düşüşü yaşadı: %30.9 gerileme, 10.3 milyon birime düşüş. HP ikinci çeyrekte agresif stok yaptı ve üçüncü çeyrekte talep bulamadı. Kurumsal satış kanalları ve küçük işletmeler PC yenilemeyi erteledi; HP'nin kurumsal ağırlıklı portföyü doğrudan zarar gördü.
Dell %25 düştü, 7.6 milyon birim seviyesine indi. Dell de kurumsal pazarda güçlü; kurumsal IT departmanları 2026'da bütçelerini sıkılaştırdı ve büyük PC yenileme projelerini 2027'ye erteledi.
Lenovo %22.6 düşüşle 14.9 milyon birime geriledi. Dünya genelinde geniş portföye ve hem kurumsal hem tüketici pazarında güç sahibi olsa da, genel pazardaki daralmadan kaçamadı.
Apple ve ASUS daha hafif kayıplarla çıktı. Apple %11.3 düştü, ASUS %8.6. Her iki şirket birim sayısı kaybetti, ama genel pazarın %20.1 düşmesine göre daha az darbe yedi. Sonuç: pazar payı kazandılar. Apple'ın alıcıları fiyat hassasiyeti daha düşük ve marka sadakati yüksek. ASUS tüketici dizüstü ve oyuncu segmentinde kaldığından, burada erteleme daha az yaygındı—oyuncu kullanıcılar donanım yenilemelerini daha az erteliyor.
2027'nin öngörüsü ve toparlanmanın zaman çerçevesi
Pazarın toparlanması 2027 boyunca devam edecek, ama yavaş. Omdia, dördüncü çeyrek 2026'da %24 düşüş ve 2027'de %7 düşüş bekliyor. Bu, pazarın 2027 tamamında küçülmeye devam edeceği anlamına geliyor.
IDC fiyatlar hakkında temkinli: kısa süreliğine hafif düşebileceğini, ama geçen yılın seviyelerinin çok üzerinde kalacağını söylüyor. Makroekonomik zayıflık da talebi 2026 sonuna ve 2027 başına kadar baskılayabilir.
Micron ve Samsung yöneticileri, bellek bileşen kısıtlamalarının 2028 ortalarına kadar devam edebileceğini belirtmiştir. Bu, PC pazarının 2028'e kadar fiyat baskısı altında kalabileceği anlamına gelir.